Miete
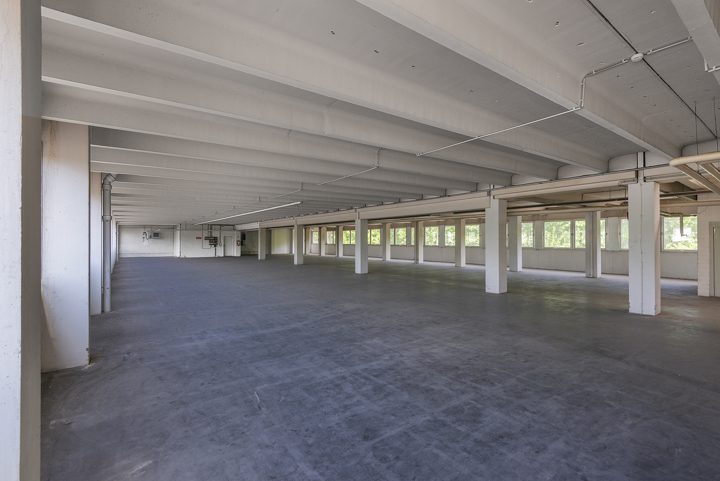
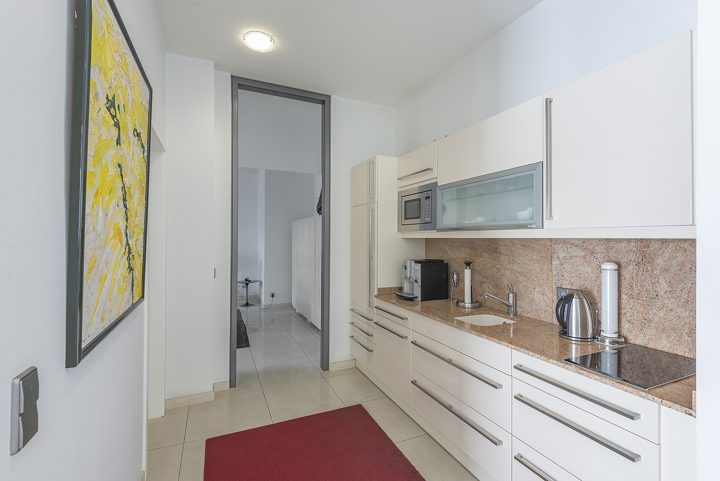
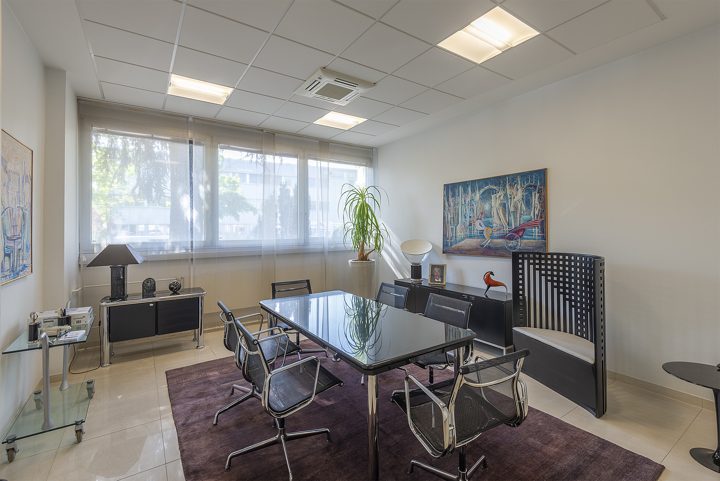
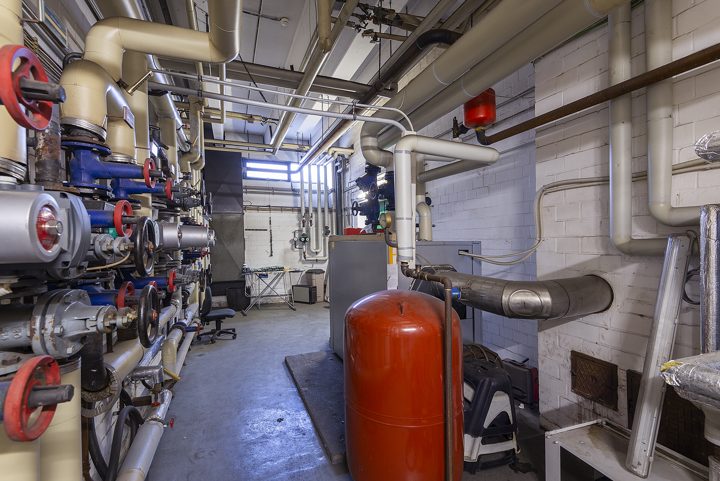
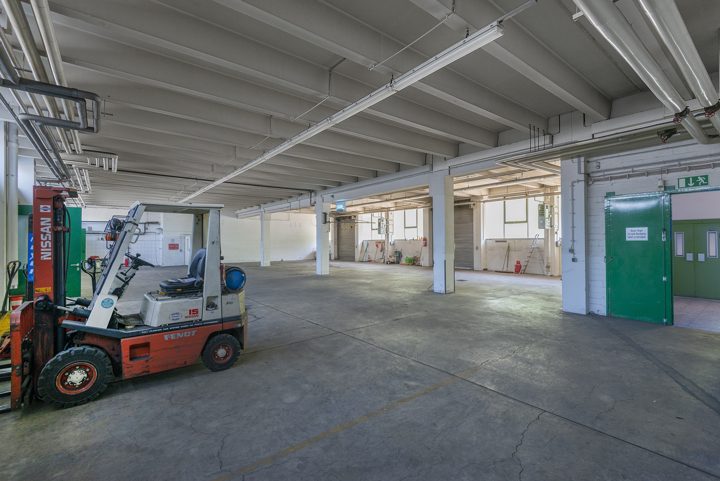
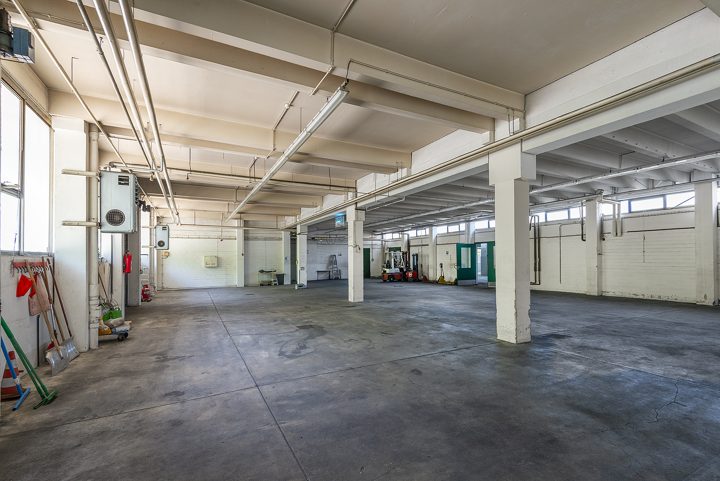
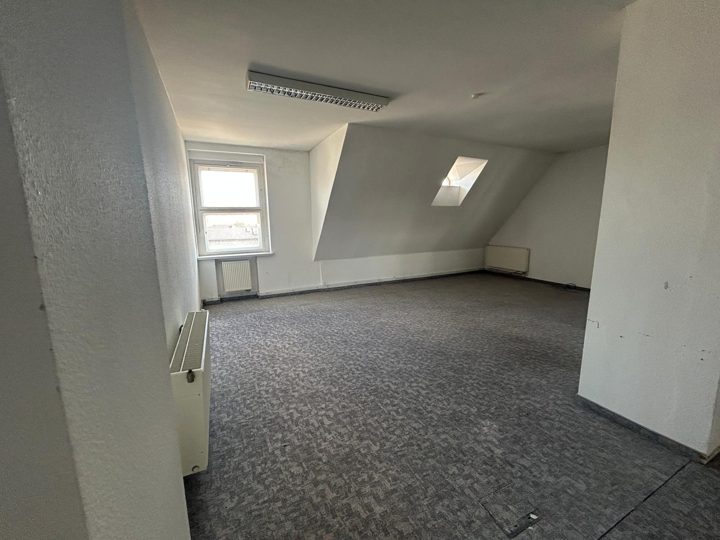
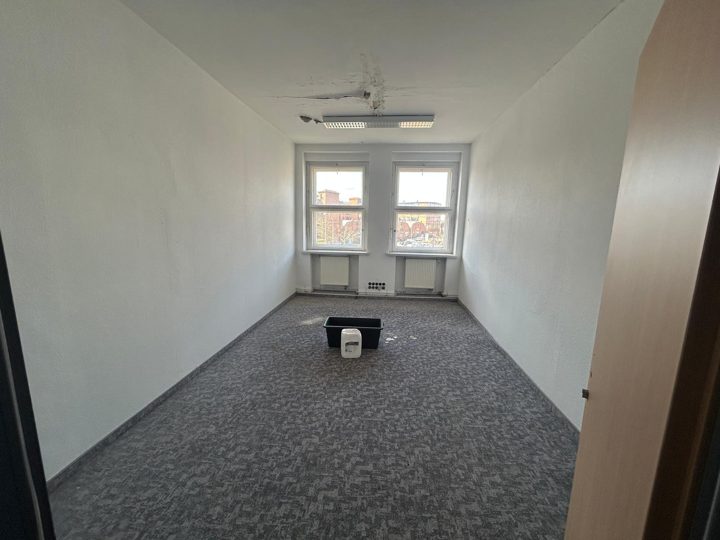
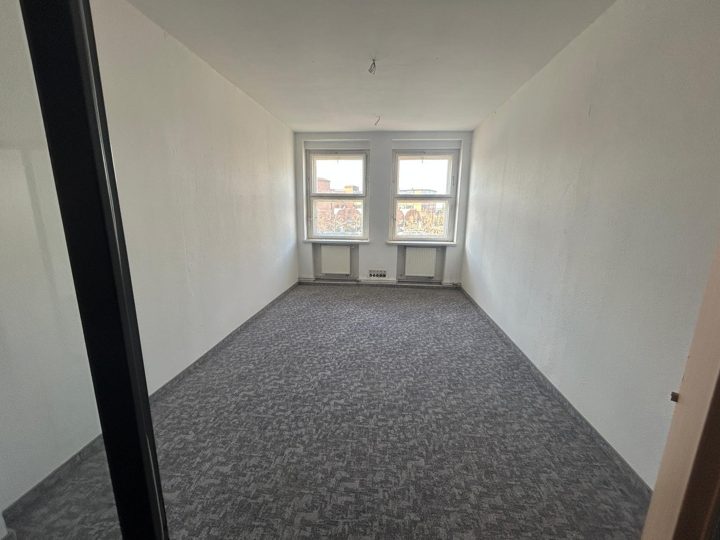
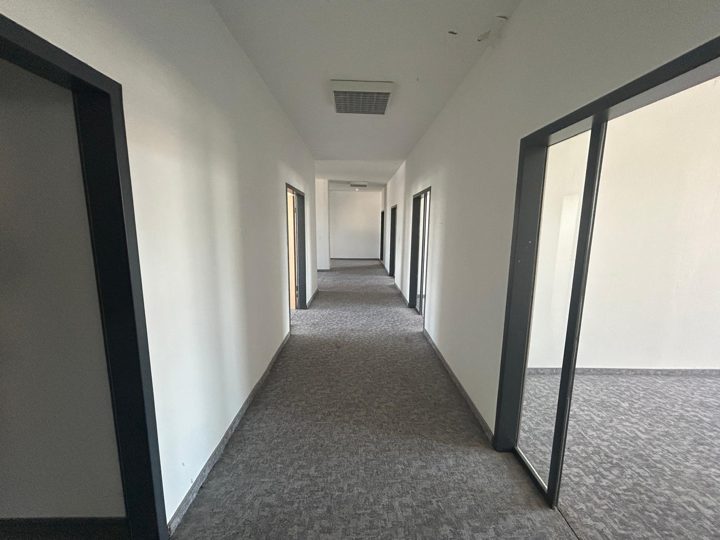
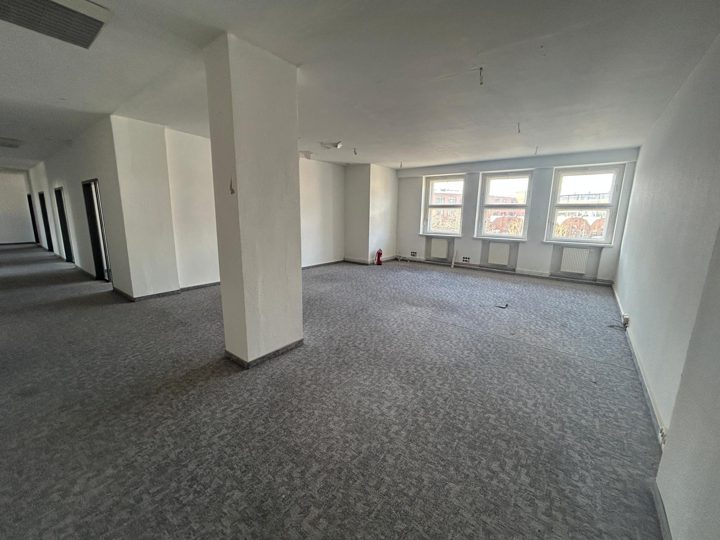
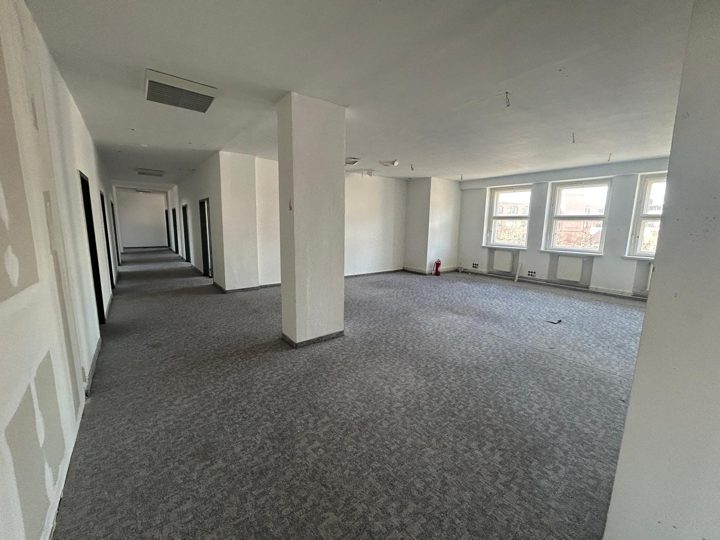
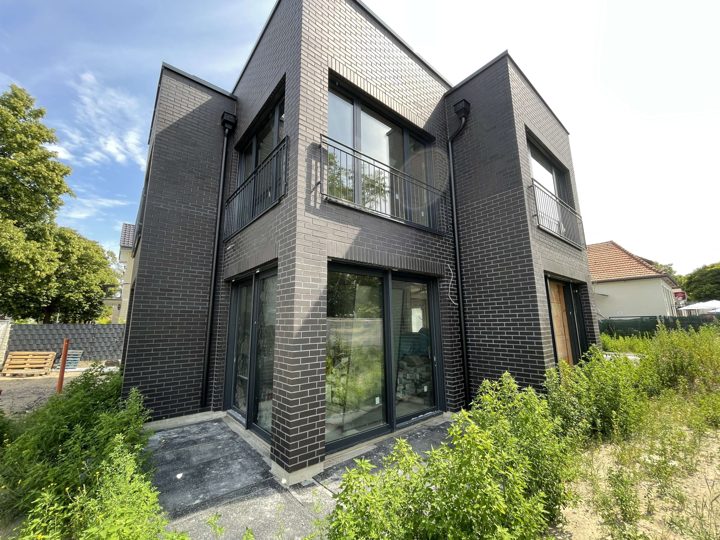
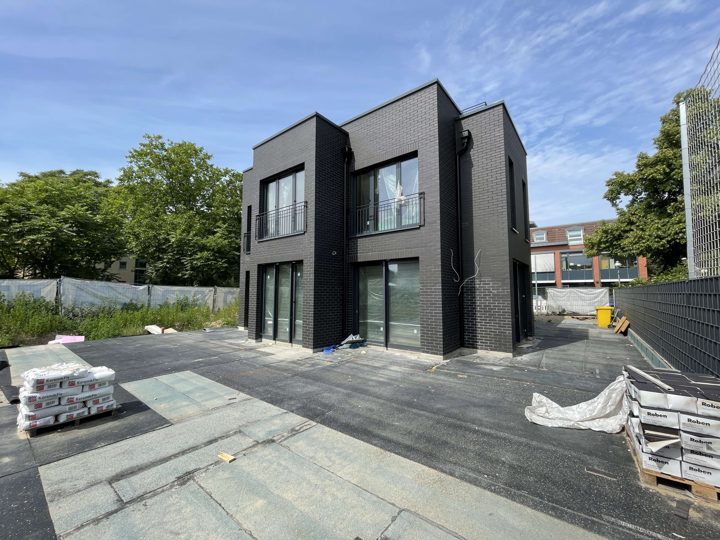
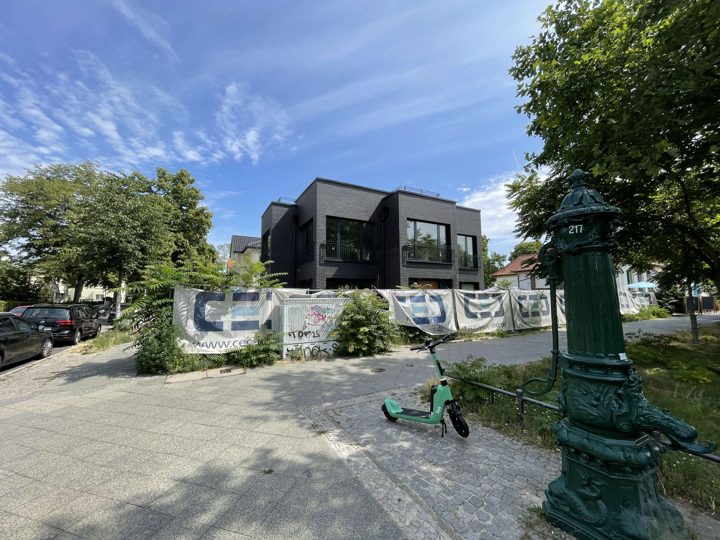
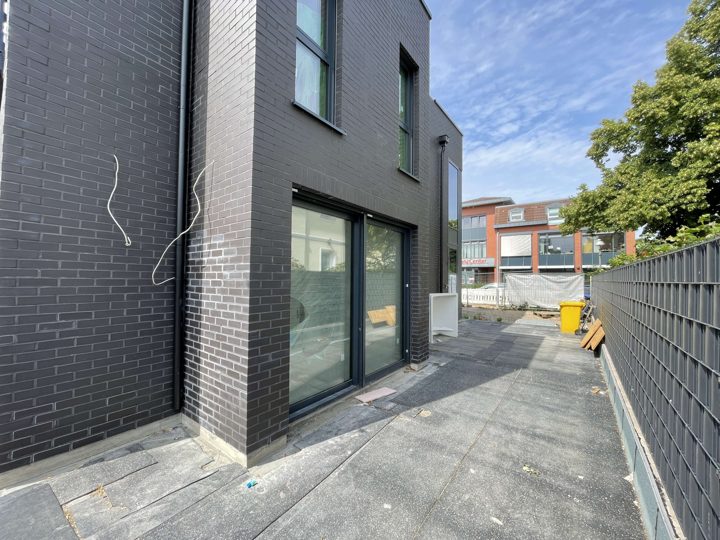
3.200 m² Industriehalle mit Büro, Kühlraum und Durchfahrtsmöglichkeit für LKW -Toplage Reinickendorf
32.000 EUR Kaltmiete im Monat
3.200 m² Nutzfläche · 4.200 m² Grundstück
Bedarfsausweis, 123,5 kWh/(m²·a), Öl, Klasse B
Gewerbeimmobilien · Commercial Leasing
Büro, Einzelhandel, Gastronomie und Hallen. Bei Gewerbeimmobilien entscheiden Mietvertrag, Nutzung und Zahlen. Gewerbevermietung (Commercial Leasing) und Verkauf betreut die Geschäftsführung selbst.
Was bei Gewerbe anders ist
Für Gewerberäume gelten weniger zwingende Schutzvorschriften als für Wohnungen. Miethöhe, Laufzeit, Mietanpassung und Kaution sind weitgehend frei vereinbar, die Mietpreisbremse gilt nicht. Umso mehr kommt es auf den Mietvertrag an: Er bestimmt den Wert der Fläche und bei einem Verkauf den Preis des ganzen Objekts.
Verbreitet sind Indexmieten, die der Entwicklung des Verbraucherpreisindex folgen, und Staffelmieten. Ob eine Indexklausel wirksam ist, hängt bei Gewerbemietverträgen unter anderem von der Vertragslaufzeit ab (Preisklauselgesetz). Käufer und Banken prüfen das, weil davon die künftige Miete abhängt.
Bei der Vermietung zählt, ob die geplante Nutzung baurechtlich zulässig ist. Wird aus einem Laden ein Restaurant oder aus einem Büro eine Praxis, kann eine Nutzungsänderung genehmigungspflichtig sein. Das prüfen wir, bevor der Vertrag unterschrieben wird.
Beim Verkauf ist die Umsatzsteuer ein eigenes Thema. Der Verkauf eines Grundstücks ist grundsätzlich umsatzsteuerfrei (§ 4 Nr. 9 Buchst. a UStG). Hat der Eigentümer bei der Vermietung zur Umsatzsteuer optiert, kommen eine Geschäftsveräußerung im Ganzen (§ 1 Abs. 1a UStG) oder eine Option im notariellen Kaufvertrag (§ 9 Abs. 3 UStG) in Betracht, sonst kann eine Vorsteuerberichtigung folgen (§ 15a UStG). Die Beurteilung gehört in die Hände Ihrer Steuerberatung, wir stellen die Unterlagen dafür zusammen.
Fläche, Nutzung, Ziel und Zeitpunkt klären: vermieten oder verkaufen.
Miet- oder Preiseinschätzung und Auftrag mit klarer Provision.
Exposé, Portale oder gezielte Ansprache, Besichtigungen, Prüfung der Interessenten.
Mietvertrag oder Kaufvertrag beim Notar, Übergabe mit Protokoll.
32.000 EUR Kaltmiete im Monat
3.200 m² Nutzfläche · 4.200 m² Grundstück
Bedarfsausweis, 123,5 kWh/(m²·a), Öl, Klasse B
20.825 EUR Kaltmiete im Monat
833 m² Nutzfläche
Energieausweis nicht erforderlich
10.334 EUR Kaltmiete im Monat
587 m² Nutzfläche
Energieausweis in Erstellung
Zuschnitt, Ausbau und Laufzeit bestimmen den Wert. Wer welche Umbauten bezahlt und in welchem Zustand die Fläche zurückgegeben wird, gehört in den Vertrag.
Schaufensterfront, Lauflage und zulässige Nutzung müssen zusammenpassen. Bei einem Verkauf zählt zusätzlich, wie lange der Mieter fest gebunden ist und ob er Verlängerungsoptionen hat.
Oft übernimmt ein neuer Betreiber das Inventar gegen eine Ablöse. Wir bringen Vermieter, bisherigen und neuen Betreiber zusammen und prüfen Konzept und Finanzierung. Eine nötige Gaststättenerlaubnis ist an die Person des Betreibers gebunden und wird vom Nachfolger neu beantragt.
Deckenhöhe, Tore, Bodenlast, Zufahrt und Außenflächen entscheiden. Wir stellen die technischen Daten so zusammen, dass Nutzer und Käufer schnell entscheiden können.
Wie lange ein Mieter fest gebunden ist und wie sich die Miete anpasst, bestimmt bei vermieteten Gewerbeobjekten den Kaufpreis. Wir stellen Laufzeiten, Optionen und Anpassungsklauseln für jeden Vertrag übersichtlich dar.
Der Vermieter darf nur dann zur Umsatzsteuer optieren, wenn der Mieter die Räume für Umsätze nutzt, die den Vorsteuerabzug nicht ausschließen (§ 9 Abs. 2 UStG). Wir fragen das vor Vertragsschluss ab und halten es im Mietvertrag fest.
Was fehlt, besorgen wir. Je vollständiger die Unterlagen zu Beginn sind, desto schneller entscheiden Interessenten.
Ratgeber
Was ist meine Immobilie wert? Vergleichs-, Ertrags- und Sachwertverfahren, Bodenrichtwerte aus BORIS Berlin und wann Sie ein Verkehrswertgutachten brauchen.
Halbteilung beim Wohnungskauf, Bestellerprinzip bei Miete, freie Vereinbarung im Gewerbe: Wer in Berlin den Makler zahlt und wann die Provision verdient ist.
6 Prozent in Berlin, 6,5 Prozent in Brandenburg: Wie die Grunderwerbsteuer berechnet wird, was mit Inventar gilt, wer zahlt und wann die Eintragung folgt.
Häufige Fragen
Nein. Für Gewerbe gilt die Mietpreisbremse nicht. Miethöhe, Laufzeit und Mietanpassung sind weitgehend frei vereinbar.
Die Höhe ist frei vereinbar. Üblich sind Barkaution, Bürgschaft oder Kautionsversicherung.
Bei Gewerbeflächen zur Miete und beim Verkauf von Gewerbeimmobilien ist die Provision frei vereinbar. Wer sie in welcher Höhe trägt, vereinbaren wir vor Beginn schriftlich.
Die Miete folgt der Entwicklung des Verbraucherpreisindex des Statistischen Bundesamts, nach oben wie nach unten. Bei Gewerbemietverträgen hängt die Wirksamkeit der Klausel unter anderem von der Vertragslaufzeit ab (Preisklauselgesetz).
Mit Handelsregisterauszug, Konzept und Bonitätsauskunft, bei Gründern zusätzlich mit Finanzierungsnachweis. Sie erhalten eine begründete Empfehlung, die Entscheidung treffen Sie.
Der Verkauf eines Grundstücks ist grundsätzlich umsatzsteuerfrei (§ 4 Nr. 9 Buchst. a UStG). Bei vermieteten Gewerbeobjekten kommen eine Geschäftsveräußerung im Ganzen (§ 1 Abs. 1a UStG) oder eine Option zur Umsatzsteuer im notariellen Kaufvertrag (§ 9 Abs. 3 UStG) in Betracht. Welche Lösung passt, klären Sie bitte mit Ihrer Steuerberatung. Eine Steuerberatung leisten wir nicht.
Ja. Wir bringen Vermieter, bisherigen und neuen Betreiber zusammen, prüfen Konzept und Finanzierung des Nachfolgers und holen die Zustimmung des Vermieters ein.
Ein paar Angaben genügen. Wir melden uns innerhalb eines Werktags.
Mit Ihrer Einwilligung messen wir Anfragen aus Anzeigen (Google Ads, Cookies) und Aufrufe (Cloudflare). Daten können in die USA gehen. Widerruf jederzeit. Datenschutzerklärung